
Am 8. Oktober 2026 hat die FINMA die Teilrevision des Rundschreibens 2016/7 «Video- und Online-Identifizierung» verabschiedet. Das revidierte Rundschreiben tritt am 1. November 2026 in Kraft. Damit kann die E-ID auch für das digitale Onboarding genutzt werden, Ausweise mit QR-Code werden anerkannt und die Anforderungen an den Schutz vor Identitätsbetrug steigen.
Die Änderungen im Überblick
- Das teilrevidierte Rundschreiben gilt ab dem 1. November 2026.
- Die Schweizer E-ID ist für die Online-Identifikation zugelassen, nicht aber für die Video-Identifizierung.
- Ausweise mit QR-Code sind Ausweisen mit maschinenlesbarer Zone (Machine Readable Zone, MRZ) gleichgestellt.
- Liveness Detection ist auch bei der Identifizierung mittels QES oder mittels E-ID vorgeschrieben.
- Die Wohnsitzprüfung bzw. Adressprüfung kann über gleichwertige digitale Verfahren erfolgen.
- Für Wohnsitzprüfung und Liveness Detection bei der QES-Identifizierung gilt eine Übergangsfrist von einem Jahr, also bis Ende Oktober 2027. Für die E-ID gilt keine Übergangsfrist.
Hintergrund der Revision
Das Rundschreiben 2016/7 legt fest, wie Finanzintermediäre ihre Sorgfaltspflichten erfüllen, wenn sie Kundinnen und Kunden über digitale Kanäle identifizieren. Anlass der Teilrevision ist in erster Linie das neue Bundesgesetz über den elektronischen Identitätsnachweis. Die staatliche E-ID soll nach Angaben des Bundesrats voraussichtlich im ersten Halbjahr 2027 ausgerollt werden.
Gleichzeitig reagiert die FINMA auf neue Betrugsmuster. Mit KI erzeugte Bilder und Deepfakes erleichtern es, eine fremde Identität vorzutäuschen. Die Revision erweitert deshalb die zulässigen Verfahren und erhöht zugleich die Sicherheitsanforderungen.
Was aus dem Anhörungsentwurf übernommen wurde
E-ID als Identifizierungsmittel
Finanzintermediäre können die Vorlage einer E-ID verlangen. Sie prüfen, ob die E-ID der Vertragspartei ausgestellt wurde und gültig ist, prüfen den Wohnsitz und dokumentieren den Identifizierungsvorgang.
Ausweise mit QR-Code
Bisher waren für die Video- und Online-Identifizierung nur Ausweise mit MRZ zulässig. Neu sind auch Ausweise mit QR-Code gleichgestellt, etwa der Schweizer Führerausweis im Kreditkartenformat. Welche Dokumente als ausreichend sicher gelten, entscheidet der Finanzintermediär weiterhin selbst.
Wohnsitzprüfung bei der QES-Identifizierung
Bei der Identifizierung mittels qualifizierter elektronischer Signatur ist zusätzlich der Wohnsitz zu prüfen. Die Mehrheit der Stellungnehmenden hatte diese Anforderung abgelehnt. Die FINMA hält gemäss Anhörungsbericht daran fest.
Juristische Personen
Für die Identifizierung der Personen, die für eine juristische Person handeln, stehen ausdrücklich auch die QES, die digitale Echtheitsbestätigung und die E-ID zur Verfügung. Die Wohnsitzprüfung entfällt dabei nicht.
Banküberweisung
Die Banküberweisung als Sicherungselement bleibt auf Banken beschränkt. Kreditkartenherausgeber und Zahlungsdienste wie PayPal oder Twint gelten gemäss den Erläuterungen der FINMA nicht als Bank im Sinne des Rundschreibens.
Was nicht übernommen wurde
Die folgenden Forderungen aus der Anhörung hat die FINMA nicht berücksichtigt:
|
Forderung |
Entscheid |
Begründung der FINMA |
|---|---|---|
|
E-ID auch für die Video-Identifizierung |
Abgelehnt |
Die E-ID verfügt weder über eine MRZ noch über einen QR-Code und ist daher nur für die Online-Identifizierung vorgesehen. |
|
Verzicht auf die Wohnsitzprüfung bei QES und E-ID |
Abgelehnt |
Die Wohnsitzprüfung bleibt als zusätzliches Sicherheitselement erforderlich (siehe oben). |
|
Fortgeschrittene Signaturen anstelle der QES |
Abgelehnt |
Die Identifizierung mittels QES wird nicht erweitert. |
|
Anerkennung von eIDAS-Nachweisen aus der EU |
Derzeit nicht vorgesehen |
Es fehlt die technische und regulatorische Grundlage. |
|
Technologieoffene Formulierung |
Abgelehnt |
Die FINMA setzt auf klare Vorgaben und prüft neue Technologien in künftigen Revisionen. |
|
Katalog möglicher Identifizierungselemente statt Detailvorgaben |
Abgelehnt |
Aufsichtsrechtliche Mindeststandards bleiben notwendig. |
|
Umgekehrte Banküberweisung und weitere Zahlungsdienstleister |
Abgelehnt |
Die Überweisung muss weiterhin von einer Bank stammen. |
|
Verzicht auf die Wohnsitzprüfung bei juristischen Personen |
Abgelehnt |
Die Adresse der handelnden natürlichen Personen ist weiterhin zu prüfen. |
Was Finanzintermediäre jetzt umsetzen müssen
Der Handlungsbedarf hängt davon ab, welche Identifizierungsverfahren ein Institut einsetzt. Ausgangspunkt ist ein Abgleich der bestehenden Onboarding-Prozesse mit dem revidierten Rundschreiben.
QES-Identifizierung
- Wohnsitzprüfung in den QES-Prozess integrieren.
- Liveness Detection einführen, die sicherstellt, dass die Anfrage von der Vertragspartei stammt.
E-ID
- Entscheiden, ob und ab wann die E-ID angeboten wird.
- Prüfung von Ausstellung und Gültigkeit der E-ID technisch abbilden.
- Wohnsitzprüfung, Liveness Detection und Dokumentation von Beginn an einbinden, da keine Übergangsfrist gilt.
- Alternative Verfahren für Kundinnen und Kunden ohne E-ID beibehalten.
Ausweise mit QR-Code
- Festlegen, welche Ausweise mit QR-Code akzeptiert werden, und die interne Dokumentenliste anpassen.
- Sicherstellen, dass die eingesetzte Lösung QR-Codes maschinell auslesen und entschlüsseln kann.
Übergreifende Punkte
- Prüfen, ob digitale Verfahren die bisherige Wohnsitzprüfung ergänzen oder ersetzen können, und die Eignung nachvollziehbar dokumentieren.
- Banküberweisungen nur von Banken akzeptieren, nicht von Kreditkartenherausgebern oder Zahlungsdiensten.
- Interne Weisungen, Prozessbeschreibungen und Schulungen an die revidierte Fassung anpassen.
Zeitplan und Fristen
|
Datum |
Was gilt |
|---|---|
|
8. Oktober 2026 |
Publikation des teilrevidierten Rundschreibens, des Anhörungsberichts und der Erläuterungen. |
|
1. November 2026 |
Inkrafttreten. Ausweise mit QR-Code und digitale Verfahren zur Wohnsitzprüfung sind ab diesem Zeitpunkt zulässig. Die Anforderungen an die E-ID einschliesslich Liveness Detection gelten ohne Übergangsfrist. |
|
Ende Oktober 2027 |
Ablauf der Übergangsfrist. Wohnsitzprüfung und Liveness Detection bei der QES-Identifizierung müssen umgesetzt sein. |
PXL Vision: 100% bereit für die neuen Anforderungen
PXL Vision deckt die Anforderungen des revidierten Rundschreibens bereits heute ab:
- QES: Mit PXL Sign als auch mit PXL GwG Ident lassen sich Identifizierung und qualifizierte elektronische Signatur in einem Prozess verbinden.
- E-ID: Die E-ID ist in PXL Ident bereits integriert und zum Start der staatlichen E-ID einsatzbereit. Kundinnen und Kunden ohne E-ID können weiterhin über die herkömmliche automatisierte Identifikation verifiziert werden.
- Wohnsitzprüfung: Die Wohnsitzprüfung über die Swiss Post Datenbank ist seit Langem als Add-On verfügbar und lässt sich direkt in den Onboarding-Prozess einbinden, ohne selbigen zu verzögern.
- Liveness Detection: Die passive Lebenderkennung ist in den Lösungen von PXL Vision standardmässig integriert.
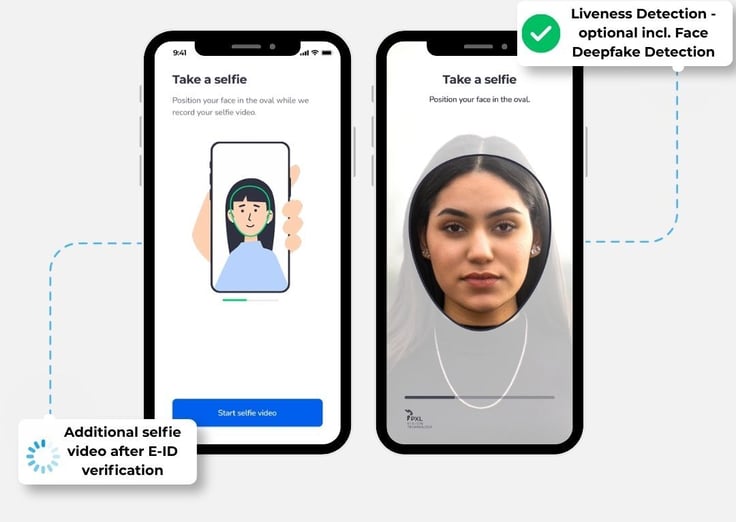
Bei einer Verifikation via E-ID kann im Anschluss etwa durch ein kurzes Selfie-Video einfach die Lebendigkeit bestätigt werden. Darüber hinaus lassen sich durch die Ergänzung um das Selfie-Video im Hintergrund zusätzliche Sicherheitschecks, wie die Prüfung auf Deepfakes oder Injection Attacks, integrieren.
Finanzintermediäre können ihre Onboarding-Prozesse mit PXL Vision also bereits vor Ablauf der Übergangsfrist an die neuen Vorgaben anpassen.
Wenn Sie Ihre bestehenden Prozesse anpassen möchten oder das Thema anderweitig vertiefen möchten, kontaktieren Sie uns gerne.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechtsberatung.